インビザラインは医療費控除の対象になるの?申請のやり方や必要書類についても解説
マウスピースを用いた目立たない歯列矯正として人気の「インビザライン」ですが、自費診療となるため費用が高額になりがちです。しかし、一定の条件を満たせば「医療費控除」の対象となり、確定申告を行うことで所得税や住民税の一部が還付され、実質的な費用負担を抑えることができます。
医療費控除の制度は知っていても、「自分のケースはインビザラインの対象になるのか」「どのような手続きや書類が必要なのか」と疑問に思う方も多いのではないでしょうか。
この記事では、インビザライン矯正が医療費控除の対象となる条件や対象となる費用の内訳、実際の申請手順から還付金の計算方法までを詳しく解説します。
この記事を読むことで、ご自身の治療が医療費控除の対象になるかどうかの基準や必要な手続きを理解でき、下記のような疑問や悩みを解決します。
こんな疑問を解消!
- インビザライン矯正は、どのようなケースが医療費控除の対象になるの?
- 子どもの矯正と大人の矯正で対象となる基準に違いはある?
- 治療費だけでなく、検査代や通院のための交通費も控除の対象に含まれる?
- 確定申告で医療費控除を申請するには、どんな書類を準備すればいいの?
- デンタルローンを利用した場合や治療が複数年にわたる場合の申告はどうなるの?
- 実際に自分の収入と治療費で、いくらくらいお金が戻ってくるの?
医療費控除とは
医療費控除は、1月1日から12月31日までの1年間に支払った医療費の合計が一定の額を超えた分に対して、確定申告をすることで所得税や住民税の一部が還付される制度です。支払った医療費は自分だけでなく生計を共にする世帯全員分が含まれます。
具体的には、年間の所得に対して以下の額が差し引かれた分を医療費控除の対象とされています。
- 200万円未満の人:1年間の医療費が所得額の5%を超えた部分
- 200万円以上の人:1年間の医療費が10万円を超えた部分
還付を受けるには、定められた期間内に手続き(申告)が必要です。また、控除の上限は200万円と定められています。
インビザラインは医療費控除対象になるのか
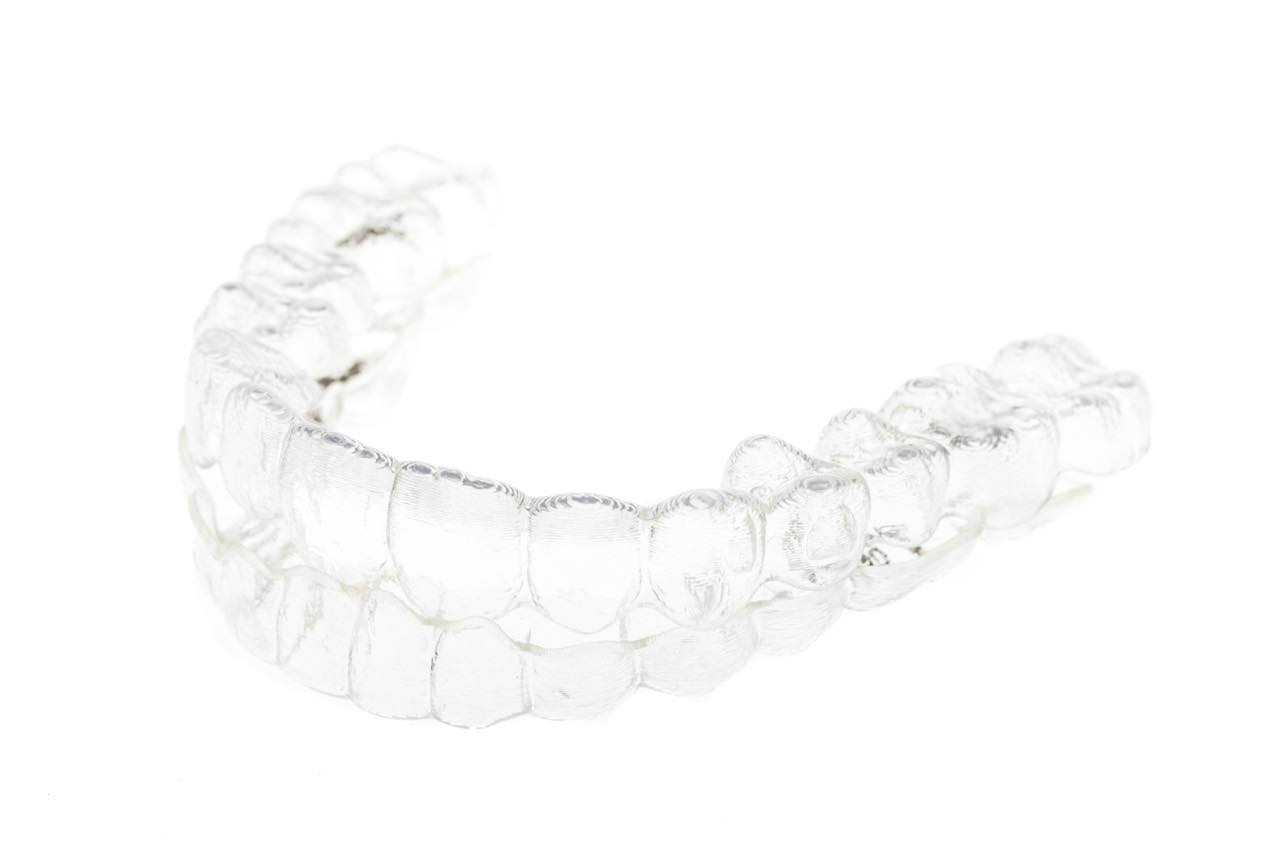
インビザラインはマウスピース型矯正装置ともよばれる矯正治療のひとつで、医療費控除の対象となります。ただし、対象となるのはすべてのケースではなく、治療の目的によって限られています。
インビザラインは保険が適用されず費用は高額になりますが、医療費控除の対象になることで費用負担を軽減することができます。
インビザラインの医療費控除の考え方
インビザラインが医療費控除の対象として認められるには、条件があります。
対象となるケースとならないケース、小児矯正と成人矯正の考え方の違いについて、理解しておくことが大切です。
対象になるケース
医療費控除の対象となるケースは、歯科医師によって機能的な問題があると認められ、機能改善を目的とした矯正治療を受けた場合です。
具体的には、
- 咀嚼機能に著しく問題があるケース
- 発音機能に問題があるケース
のように医学的な課題があることが条件で、叢生(乱杭歯)や上顎前突(出っ歯)、下顎前突(受け口)などのケースが挙げられます。
対象にならないケース
口腔機能に異常はなく、見た目をよくするために歯並びをきれいにしたいといった美容目的のインビザラインを使った矯正治療の場合は、医療費控除の対象になりません。
年代による考え方
インビザライン矯正を受ける年代や目的によっても、医療費控除の対象になるかが異なります。いずれの場合でも、治療を開始する前に担当の歯科医師と治療の目的や必要性について確認し、診断書や治療計画を保存しておくことが大切です。
小児の場合
子供のインビザライン治療の目的として、
- 噛み合わせを改善してよく噛めるようにする
- 正しい発音ができるようになる
- 虫歯や歯周病のリスクの低減
- 歯並びの悪さによるコンプレックスの予防や解消
- 将来的な見た目の改善(美容目的)
などが挙げられます。
中でも、噛み合わせや発音、歯科疾患のリスク低減などは、口腔機能を良好な状態に維持改善するための医療行為として認められ、医療費控除の対象となるケースが多いといえます。
ただし、子供であっても、見た目の改善(美容目的)のみが目的の場合は、医療費控除の対象にはなりません。
成人の場合
成人のインビザライン矯正の目的として、
- 咬合異常に付随する症状(肩こり、頭痛、顎関節症など)の改善
- 虫歯や歯周病のリスクの低減
- 正しい発音や滑舌のよさ
- 社会生活における対人関係のコンプレックスの解消や自信回復
- 見た目の改善(美容目的)
などが挙げられます。
子供の矯正治療と同様に何らかの症状や不都合が生じていて、その治療目的で行う場合には医療行為として認められることがあり、医療費控除の対象となる可能性があります。
ただし、見た目の改善(審美目的)のみが目的の場合は、対象外になります。
インビザラインの医療費控除対象の費用
インビザラインの治療を受ける場合、様々な費用がかかります。医療費控除の対象となる費用とならない費用については以下のとおりです。
対象となる費用
- 医療目的の矯正装置と保定装置の費用(ローンも可)
- 検査や診断に係る費用:レントゲン、CT、模型用の型取り、診断書や治療計画書の費用
- インビザラインの調整費用:定期的に受ける調整や処置にかかる費用
- 医薬品の費用:処方された薬及び治療に関連して購入した市販薬の費用
- 通院にかかる交通費:公共交通機関の運賃。子供の通院に同伴する保護者の運賃も可
対象とならない費用
- 美容目的の矯正治療にかかる費用全般
- 通院にかかる交通費や宿泊費:自家用車のガソリン代や駐車場代、宿泊費用
- ローンの場合の金利や手数料
インビザラインの医療費控除のやり方
インビザラインの治療で医療費控除を受ける場合、必ず申告が必要です。
手順
医療費控除の適用を受けるためには、ご自身の就業状況(会社員・自営業など)を確認した上で、治療にかかった費用や申告に必要な書類を過不足なく揃える必要があります。
①必要書類の準備
領収書や医療費の明細書、確定申告書など、申請に必要な書類を準備します。
会社員と自営業の人では書類が少し異なりますので、正しく記載するために必要なものを確認し、過不足なく準備しましょう。
<医療費控除に必要なもの>
- 領収書
保管していたインビザラインの治療や調整費や交通費など、治療にかかった費用の領収書を準備します。 - 医療費の明細書
領収書の提出の代わりとなる書面です。
「治療を受けた医療機関名」「受診日」「治療内容」「医療器の金額」を記載します。領収書がない交通費は日付と費用を記録し、ローンの場合は契約書の控えを使用します。 - 確定申告書
国税庁のホームページからダウンロードするか、税務署でもらうことができます。 - 源泉徴収票(給与所得者)
- 本人確認書類(マイナンバーカードなど)
- 診断書
診断書は必須ではありませんが、提出要請に備えて準備しておくとスムーズです。 - 印鑑
- 振込先の銀行口座の情報(自分名義)
②確定申告書の作成
準備した必要書類を基に、確定申告書に内容を記入していきます。手書きまたはオンライン上で入力することも可能です。わからない場合には、税務署の窓口で相談することもできます。
③確定申告書の提出
確定申告には3つの提出方法があります。
- 税務署に直接提出
近隣の税務署の窓口に持参して提出できます。持参すれば窓口で相談することも可能です。 - 郵送
税務署に郵送で提出することができます。その場合、締切日の消印があれば有効です。 - e-Tax
マイナンバーカードや利用者識別番号の登録をして、オンラインで提出できます。締切日以内であれば、パソコンがなくてもスマートフォンで24時間いつでもどこでも申告が可能です。
申告期間
- 確定申告:2月16日~3月15日(前年の1月1日~12月31日までの1年分)
- 還付申告:1月1日~(5年前の1月1日~前年の12月31日まで)
申請で注意すべきポイント
- 領収書の保存
領収書の提出は原則として不要ですが、5年間保存する必要があります。 - 治療目的の証明の必要性
税務署から治療目的の証明を求められることがありますので、スムーズに対応するために診断書を準備しておくことをおすすめします。 - 支払いと申告のタイミング
インビザラインの治療は、複数年にわたることがほとんどです。医療費控除は、1月1日~12月31日の1年間にかかった医療費が対象ですので、各年で支払った金額の合計を申告します。したがって、複数年にまたがる場合、年ごとに1年分ずつ実際に支払った金額を申告することになります。特にローンの場合、一括払いと分割払いで実際に支払った金額が異なりますので注意しましょう。 - 年末調整と医療費控除
年末調整は給与所得に関して所得控除を受けるものですが、医療費控除は給与とは関連せず個別の状況に合わせた計算が必要になるので、年末調整では清算できません。したがって、年末調整では医療費控除は受けられませんので、必ず確定申告することが必要です。 - 医療費通知書について
加入している健康保険組合から届く医療費通知書は医療費控除申請書として使えますが、インビザライン矯正は自費診療になるため記載されません。したがって、領収書を保存しておくようにしましょう。
医療費控除で戻る金額と計算方法
医療費控除でいくら戻るのかを算出するには、定められた計算方法があります。その計算方法について、以下で具体的に説明します。
計算方法
一般的には、次のような方法で計算します。
医療費控除の金額 = 医療費や付随する費用の合計 - 保険金などで受け取った金額 - 10万円または総所得金額の5%のうち少ない額
医療費控除の上限は200万円です。また、生命保険などで支払われた給付金や、高額療養費があれば差し引きます。
総所得が200万円以上の場合は10万円、200万円未満の場合は総所得の5%を差し引きます。
次に、還付される金額について説明します。
還付金 = 医療費控除の金額 × 所得税率
所得税率は、課税所得によって定められています。課税所得額は、源泉徴収票で確認できます。
(参考)所得税率
| 課税所得額 | 税率 |
|---|---|
| 1,000円~1,949,000円まで | 5% |
| 1,950,000円 ~ 3,299,000円まで | 10% |
| 3,300,000円 ~6,949,000円まで | 20% |
| 6,950,000円 ~ 8,999,000円まで | 23% |
| 9,000,000円 ~ 17,999,000円まで | 33% |
| 18,000,000円 ~ 39,999,000円まで | 40% |
| 40,000,000円 以上 | 45% |
- 参照:国税庁 所得税の税率 令和8年4月1日現在法令等
具体例
例1)課税所得額500万円の人、インビザライン治療費120万円、通院は自家用車、保険金給付0円の場合
治療費120万円 - 保険金0円 - 10万円 = 110万円
医療費控除額110万円 × 所得税率20% = 22万円
したがって、22万円が還付されることになります。
例2)課税所得額160万円、インビザライン治療費120万円、通院バス代年間1万円、保険金給付0円の場合
所得200万円未満の場合が適用…160万円 × 5% = 8万円
治療費120万円 + 交通費1万円 - 保険金0円 - 8万円 = 113万円
医療費控除額113万円 × 所得税率5% = 56,500円
したがって、56,500円が還付されることになります。
所得税率は、改正により変更されることがあります。また、上記の計算はあくまでも目安で、収入や申告の条件、医療費以外の控除の有無などによって、いくら戻るかは変わります。
より具体的に知りたい場合は、管轄の税務署に相談することをおすすめします。
【まとめ】インビザラインは医療費控除の対象になるの?申請のやり方や必要書類についても解説
インビザライン矯正における医療費控除の適用条件や具体的な確定申告の手順、還付金の計算方法について詳しく解説しました。
この記事では、下記のようなことが理解できたのではないでしょうか。
ここがポイント!
- インビザラインは、見た目の改善(美容目的)のみの場合は医療費控除の対象外ですが、咀嚼や発音などの機能改善を目的とした治療であれば対象となる
- 装置代や検査費用、通院にかかる公共交通機関の交通費などは控除対象になりますが、自家用車のガソリン代やローンの金利・手数料などは対象外
- 医療費控除の申請には、領収書や医療費の明細書、確定申告書などが必要であり、税務署からの求めに備えて歯科医師の診断書を用意しておくと安心
- 申請は年末調整では行えないため、翌年の2月16日~3月15日の期間中(還付申告は1月1日から可能)に確定申告書を税務署へ提出、またはe-Taxで行う必要がある
- 還付金は、1年間に支払った医療費の合計から保険金や10万円(所得200万円未満の場合は所得の5%)を差し引いた額に、所得税率を掛けて算出される
インビザライン矯正は保険適用外のため初期費用はかかりますが、医療費控除を正しく活用することで、金銭的な負担を大きく軽減することが可能です。ご自身やお子様の歯並びの治療が医療費控除の対象になるかどうかは、専門的な診断による「治療目的」が重要な鍵となります。
南青山矯正歯科・審美歯科では、インビザライン矯正に関するカウンセリングを行っており、患者様の歯並びや噛み合わせの状態をしっかり検査した上で、機能改善を目的とした治療計画をご提案しています。
診断書の作成や医療費控除に関するご相談も承っておりますので、費用面で矯正治療を迷われている方は、ぜひお気軽に当院のカウンセリングへお越しください。